
来源:invest wallstreet
美银基于渠道调研证实Q3 DRAM均价环比上涨20-30%、NAND上涨超15%,并捕捉到超大规模云厂商(CSP)已提前签订2027年一季度高于2026年四季度的DRAM合同价这一关键信号。基于持续供应短缺与OEM/大科技公司抢筹加剧,该行将2027-2028年DRAM均价预期上调8-12%、NAND上调2-3%,并将2030年全球内存(DRAM+NAND)TAM从1.8万亿美元大幅上调至2.0万亿美元,明确指向AI驱动的长期超级周期。该报告的核心判断是:本轮周期不是传统的“多卖芯片”逻辑,而是“价格×数量”双轮驱动、由AI服务器HBM需求将供需结构“打穿”的产能约束型超级周期。
一、核心结论:内存进入“长期超级周期”,2028年只是软着陆
美银证券分析师Simon Woo在9月19日发布的最新内存行业研报中,将本轮内存景气度定性为“长期超级周期”,而非传统库存周期反弹。核心判断包括:
短期价格超预期:2026年三季度DRAM均价环比涨20%-30%,NAND涨超15%;四季度至少个位数增长。
云厂商提前锁价:超大规模云厂商已签订新合同,同意在2027年一季度支付高于2026年四季度的DRAM价格,买方主动接受涨价。
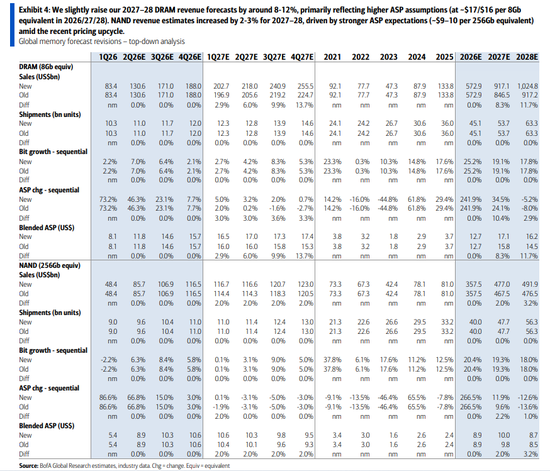
上调2027-2028年价格:DRAM均价预期上调8%-12%,NAND上调2%-3%。
2028年软着陆:预计2028年均价较2027年高位回落约10%,其中DRAM跌5%,NAND跌13%,属于2029-2030年新一轮增长前的调整。
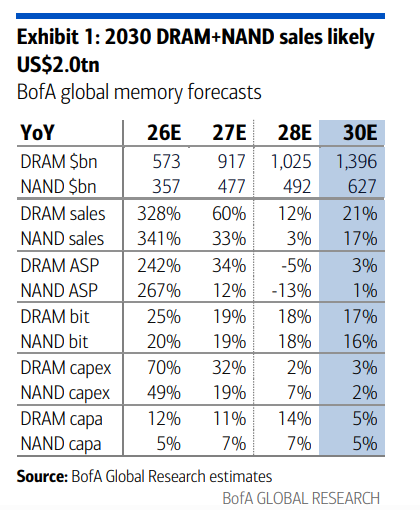
长期TAM上调:2030年全球内存TAM从1.8万亿美元上调至2.0万亿美元,2027-2030年DRAM+NAND销售额年复合增速达21%。
这意味着美银认为,内存行业已从“周期性波动”切换为“结构性成长”,核心驱动力是AI服务器对HBM及高端内存的刚性需求。
二、价格与合同:涨价从现货蔓延到长协,云厂商被迫接受
研报最值得关注的信号,是涨价已从现货市场蔓延至长期协议。
渠道调研证实:
尽管长期协议占比上升,大多数DRAM产品三季度均价仍环比上涨20%-30%;
NAND涨幅超过15%;
四季度均价预计至少个位数增长;
超大规模云厂商已签订新合同,同意2027年一季度支付高于2026年四季度的DRAM价格。
这揭示了一个关键变化:买方不再观望,而是主动锁价。 云厂商提前锁定明年一季度更高价格,说明其对供应短缺的担忧已超过对成本上升的抵触。这种“抢筹”行为进一步强化了价格上涨的自我实现逻辑。
美银据此修正预测:
DRAM:2027-2028年均价假设上调8%-12%。2027年约17.1美元/8Gb当量,2028年约16.2美元。
NAND:2027-2028年均价假设上调2%-3%。2027年约10.0美元/256Gb当量,2028年约8.7美元。
2028年软着陆:预计DRAM跌5%,NAND跌13%,整体回落约10%,但并非崩盘,而是为2029-2030年新一轮增长蓄力。
|
指标 |
数值 |
意义 |
|---|---|---|
|
Q3 DRAM均价环比 |
+20-30% |
超预期,LTA占比上升下仍坚挺 |
|
Q3 NAND均价环比 |
>+15% |
超预期 |
|
Q4 DRAM均价 |
高个位数增长 |
逐季走高 |
|
CSP 2027Q1合同价 |
高于2026Q4 |
买方主动锁价,信号意义最强 |
|
2026年DRAM供需充足率 |
约79% |
远低于100%均衡线 |
|
2026年NAND供需充足率 |
约80% |
类似紧张 |
|
HBM占DRAM出货比 |
>50% |
历史性结构拐点 |
|
2026年HBM市场规模 |
774亿美元(+124%) |
爆发式增长 |
|
2027年HBM市场规模 |
1528亿美元 |
近乎翻倍 |
|
2030年内存TAM |
2.0万亿美元(原1.8万亿) |
长期超级周期 |
|
2027-2030年CAGR |
21% |
两位数复合增长 |
|
BofA Memory Indicator |
180(2017-18峰值120) |
历史极值 |
|
内存行业合理市值 |
约10万亿美元 |
13倍P/E、50% OPM |
三、供需格局:AI服务器挤占产能,供需充足率远低于平衡线
价格上涨的核心逻辑在供给侧。
美银数据显示:
DRAM:2026年供需充足率仅约79%,远低于100%平衡线,直到2027年才逐步回升至接近均衡。
NAND:2026年充足率约80%,2027年恢复至102%左右。
这意味着2026年全年内存处于严重供不应求状态。尽管PC和智能手机年初至今减产,但出货量同比仅下降约10%,终端需求并未崩塌。真正的需求增量来自AI服务器。
关键数据:
AI服务器对HBM的需求已占DRAM总出货量的50%以上;
2026年HBM市场规模达774亿美元,同比增长124%;
2027年HBM市场进一步扩张至1528亿美元。
HBM的生产消耗更多晶圆、先进封装和复杂工艺,对标准DRAM产能形成强烈挤占。这导致“AI越景气,内存越紧缺”的自我强化循环。
四、长期TAM:2030年2万亿美元,五条理由支撑超级周期
美银将2030年全球内存TAM从1.8万亿美元上调至2.0万亿美元,并预测2027-2030年DRAM+NAND销售额年复合增速达21%,届时销售额达1.4万亿美元,而2026年为0.9万亿美元。
投资者可能质疑:全球DRAM+NAND销售额2018年云热潮峰值仅0.17万亿美元,2025年回升也仅0.21万亿美元,2.0万亿美元相当于10倍增长。美银给出五个理由:
年化运行率已超1.0万亿美元:截至2026年三季度,年化运行率超1.0万亿美元(2780亿美元;四季度等效1.1万亿美元)。
ASP与销量双升:2026年ASP或合约价同比上涨3-4倍,销量增长20%以上。
创纪录ASP可持续:全球供应紧张和强劲AI芯片需求,使到2030年降价有限。
bit增长保持高两位数:2026-2030年年度bit增长应保持在高两位数。
结构改善:HBM、SOCAMM、eSSD等先进AI解决方案获得份额,产品结构持续升级。
美银还明确表示,不预期新GPU/ASIC出现“降规”或更低内存含量。相反,内存含量将进一步增加:
当前每颗288GB;
新Rubin为384GB;
Rubin Ultra每颗达1000GB。
这意味着AI芯片迭代不仅提升算力,也同步提升单颗内存搭载量,形成“算力增长+内存含量增长”的双重拉动。
五、估值与景气指标:合理市值10万亿美元,景气指数远超历史峰值
美银给出内存行业的合理市值测算:
基于13倍P/E;
2.0万亿美元销售额;
50%营业利润率(OPM);
25%税率;
对应合理市值10万亿美元。
这一测算隐含的假设是:内存行业不再是低毛利、强周期的 commodity 生意,而是具备高利润率、结构性成长属性的AI核心资产。
美银自建的“内存景气指数”(BofA Memory Indicator)综合追踪均价、收入、现货价格及出口的同比增长动能:
7月维持在创纪录的180;
周期中位水平为100;
2017-2018年峰值仅为120。
这意味着当前景气度不仅远超历史峰值,而且8月至9月数据预计仍将保持强劲。韩国半导体出口及中国台湾南亚科技、群联电子的月度销售额同比增幅均超过100%,从侧面验证了内存景气的强度。
六、深度分析:为什么这次不是普通周期?
第一,需求性质不同。 过去内存周期由PC、手机、通用服务器驱动,需求弹性大、可延迟。本轮需求由AI服务器和云厂商资本开支驱动,具有战略性和刚性。云厂商提前锁价,说明其将内存供应视为AI竞赛的关键资源。
第二,供给约束更强。 HBM生产消耗更多晶圆和先进封装产能,标准DRAM供给被系统性挤占。同时,原厂在经历多轮周期后更注重供给纪律,大规模扩产相对克制。
第三,价格机制变化。 长协占比上升,但均价仍强劲上涨,说明卖方议价权极强。云厂商接受2027年一季度更高价格,等于将涨价预期写入合同,进一步强化价格刚性。
第四,产品结构升级。 HBM、SOCAMM、eSSD等高端产品占比提升,使内存行业从“卖颗粒”转向“卖解决方案”,利润率中枢上移。美银给出50% OPM假设,正是基于这一结构变化。
第五,周期被拉长。 2028年预计只是软着陆,而非硬着陆。DRAM跌5%、NAND跌13%,属于高位调整,而非需求崩塌。2029-2030年由更先进AI及高端GPU/ASIC驱动新一轮增长,形成“超级周期”中的次级波动。
七、风险与验证点
尽管研报逻辑强劲,仍需关注以下风险:
AI资本开支放缓:若云厂商削减AI服务器投资,HBM需求可能低于预期,价格逻辑将首先松动。
供应恢复超预期:2027年NAND充足率恢复至102%,若原厂扩产过快,2028年调整可能深于“软着陆”。
PC/手机需求疲软:出货量同比降约10%,若继续恶化,可能拖累标准DRAM和NAND需求。
技术替代与降规风险:美银假设GPU/ASIC内存含量持续增加,但若出现架构优化或降规,将削弱bit需求。
地缘政治与供应链中断:韩国半导体出口高度依赖中东氦气等材料,地缘风险可能放大供应波动。
估值透支:10万亿美元合理市值基于50% OPM和13倍P/E,若利润率不及预期,估值将面临修正。
八、投资启示与总结
美银Simon Woo这份研报的核心信息可以概括为:
内存行业正在经历一场由AI驱动的结构性重估,而非传统周期反弹。 2026年三季度价格超预期、云厂商提前锁价、2027-2028年价格上调、2030年TAM升至2万亿美元、2027-2030年销售额CAGR 21%,共同指向“长期超级周期”。
对市场而言,这意味着:
内存原厂(三星、SK海力士、美光)盈利中枢和估值中枢可能同步上移;
HBM供应链(先进封装、设备、材料)持续受益;
NAND/eSSD在AI服务器存储需求拉动下,价格韧性强于以往;
云厂商面临内存成本上升压力,但提前锁价可部分对冲供应风险;
投资者需重新审视内存股的周期属性,将其视为AI基础设施的核心资产。
一句话总结: 美银Simon Woo的研报将本轮内存景气度定义为“AI驱动的长期超级周期”,短期涨价超预期,中期2028年软着陆,长期2030年TAM达2万亿美元。其核心逻辑是AI服务器对HBM的刚性需求挤占标准产能,叠加供给纪律和产品结构升级,使内存行业从周期股转向结构性成长资产。但风险在于AI资本开支放缓、供应恢复超预期和估值透支,2028年“软着陆”能否兑现,将是验证这一超级周期成色的关键节点。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:尉旖涵
牛配资提示:文章来自网络,不代表本站观点。